"זו הדירה היחידה שלי, אז אני פטור." "קיבלתי את הדירה בירושה, אז לא אמור להיות מס." "אני מעביר את הדירה לילד בלי לקבל כסף, אז אין כאן באמת עסקה."
אני מבין מאיפה המשפטים האלה מגיעים. כל אחד מהם מבוסס על כלל מסוים שאכן קיים בעולם מיסוי המקרקעין. הבעיה מתחילה כאשר לוקחים את הכותרת של הכלל ומדלגים על התנאים שלו.
לא כל הטבת מס היא פטור. לפעמים קיימת הקלה, לפעמים שיעור מס מופחת, לעיתים דרך חישוב מיוחדת, ובמצבים מסוימים השאלה המשפטית קודמת בכלל לשאלת הפטור: איך החוק מסווג את הפעולה שנעשתה?
לכן כשאני בוחן הטבת מס, אני משתדל לא להתחיל ב"איזה פטור אפשר לקבל". קודם אני רוצה להבין מהי הפעולה, מי הצדדים, מה מצב הזכויות שלהם ומה ההחלטה הזאת יוצרת גם בהמשך. פטור הוא תוצאה משפטית של העובדות. הוא לא תווית שמודבקת לנכס.
פטור, הקלה ושיעור מופחת – ההבדל משנה את העסקה
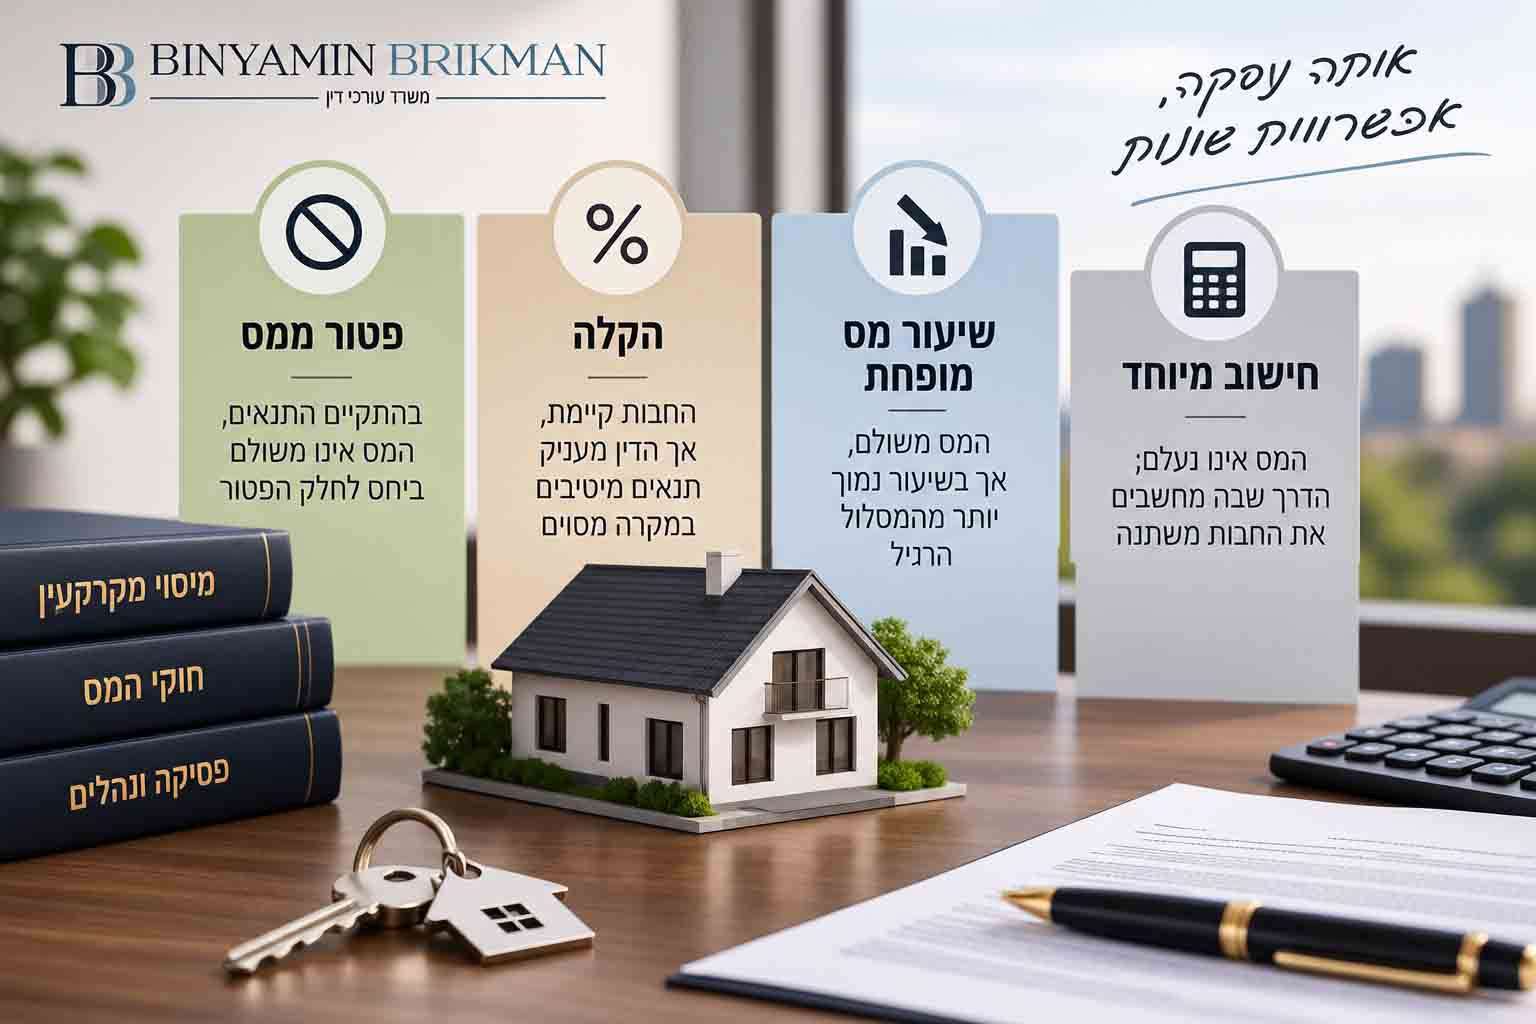
בשיחה רגילה נוח לקרוא לכל מצב שבו משלמים פחות מס "פטור". מבחינת העסקה, זו יכולה להיות טעות מהותית. אדם שבונה את התקציב שלו על אפס מס נמצא במקום שונה לחלוטין מאדם שזכאי רק להפחתה בשיעור המס.
כדי להבין את ההבדלים, כדאי לעשות קודם סדר במונחים:
סוג הטיפול | מה המשמעות בפועל |
פטור ממס | בהתקיים התנאים, המס שעליו חל הפטור אינו משולם ביחס לחלק הפטור |
הקלה | החבות קיימת, אך הדין מעניק תנאים מיטיבים במקרה מסוים |
שיעור מס מופחת | המס משולם, אך בשיעור נמוך יותר מהמסלול הרגיל |
חישוב מיוחד | המס אינו נעלם; הדרך שבה מחשבים את החבות משתנה |
פעולה שמקבלת סיווג משפטי אחר | לפני שמדברים על פטור, צריך לברר אם בכלל מדובר באירוע מס מהסוג שאנחנו מניחים |
הטבלה היא רק שפה משותפת להמשך. בעסקה עצמה אני לא מחפש באיזו שורה נוח יותר להיות, אלא איזו שורה באמת מתאימה לעובדות. הטבת המס הטובה ביותר אינה זו שנשמעת נדיבה יותר; היא זו שהדין באמת מאפשר בנסיבות העסקה.
דירה יחידה: "יש לי רק דירה אחת" עדיין לא מסיים את הבדיקה
מכירת דירת מגורים יחידה היא כנראה המקרה המזוהה ביותר עם פטור ממס שבח. לכן קל להבין מדוע מוכר שיש בבעלותו דירה אחת מגיע לעסקה כשהוא כבר משוכנע שהמס מאחוריו.
אבל "דירה יחידה" היא רק חלק מתנאי המסלול. צריך לבחון את הדירה, את המוכר, את תקופת ההחזקה ואת הזכויות האחרות שיכולות לקבל משמעות לצורכי החוק. לעיתים גם מצבם של בני המשפחה נכנס לבדיקה, ולא תמיד די להסתכל על השם שמופיע בנסח הטאבו.
בדיוק בגלל זה לא נכון שאשכפל כאן את כל תנאי הפטור. מי שנמצא לפני מכירת דירה יחידה צריך להמשיך לעמוד שמוקדש למס שבח במכירת דירה יחידה – זכאות לפטור ותנאים (קישור לעמוד מס שבח במכירת דירה יחידה). ואם השאלה נוגעת לבעלות של בן או בת הזוג ולדרך שבה התא המשפחתי נבחן לצורכי המס, יש לכך עמוד נפרד על עקרון התא המשפחתי במס שבח (קישור לעמוד עקרון התא המשפחתי במס שבח).
ההפרדה בין העמודים חשובה גם מקצועית: כאן המטרה היא להבין איך חושבים על פטורים והקלות. בעמוד הדירה היחידה כבר צריך להכריע אם התנאים באמת מתקיימים.
ירושה ומתנה: המשפחה לא הופכת את המס לאוטומטי
בעסקאות בתוך המשפחה הכוונה בדרך כלל ברורה מאוד. דווקא המס פחות.
כשדירה עוברת בירושה, קבלת הנכס ומכירתו לאחר מכן הן לא אותה שאלה. כאשר היורש מחליט למכור, צריך לבדוק אם המכירה עומדת במסלול הפטור המיוחד לדירת ירושה ואם לא – מה יהיה הטיפול המיסויי במכירה. במסלול הזה יש משמעות גם לנתונים הקשורים למוריש, ולכן העובדה שליורש עצמו יש או אין דירה נוספת אינה מספרת לבדה את כל הסיפור. מי שמתכנן מכירה כזאת צריך להמשיך למדריך מכירת דירה שהתקבלה בירושה – מס שבח ומה לבדוק (קישור לעמוד מכירת דירה שהתקבלה בירושה).
במתנה בתוך המשפחה הבלבול שונה. העובדה שאין תשלום בין הצדדים גורמת לפעמים לחשוב שאין גם מס, אבל העברה ללא תמורה יכולה לקבל טיפול שונה אצל כל אחד מהצדדים. במקרים המתאימים עשוי להיות פטור ממס שבח אצל נותן המתנה, בעוד שמקבל הזכות עשוי להיות חייב במס רכישה מופחת. גם זהות ה"קרוב" לצורך ההסדר הספציפי אינה משהו שכדאי להניח מראש.
בהעברה משפחתית אני רוצה לכן להפריד בין שלוש בדיקות:
- מה קורה אצל מי שמעביר את הזכות – האם מתקיימים התנאים להסדר המס הרלוונטי מבחינתו.
- מה קורה אצל מי שמקבל אותה – האם קיימת חבות במס רכישה, הקלה או תנאים נוספים.
- מה קבלת הנכס משנה בעתיד – האם הזכות החדשה יכולה להשפיע על רכישה, מכירה או הטבת מס אחרת בהמשך.
זו הסיבה שהמשפט "העברה במתנה פטורה ממס" רחב מדי. אותה העברה יכולה לקבל טיפול מיטיב בצד אחד ועדיין ליצור חבות בצד השני. במיסוי מקרקעין בודקים כל מס וכל צד, ולא נותנים לעסקה כולה תווית אחת.
כאשר ההעברה עצמה עומדת במרכז ההחלטה, נכון להמשיך לעמוד הייעודי על העברת דירה במתנה / העברת נכסים במשפחה (קישור לעמוד הרלוונטי).
לפעמים ההטבה קשורה בכלל למי שקונה
לא כל ההקלות נמצאות בצד המוכר. במס רכישה, המעמד של הרוכש עשוי לשנות מאוד את החבות: דירה יחידה מול דירה נוספת, משפר דיור, זכאויות מיוחדות וכן מצבים של רכישת חלק מדירה.
זו סיבה טובה לא להפוך את העמוד הזה לקטלוג של שיעורים ומדרגות. הנתונים האלה כבר שייכים לעמוד מס רכישה, ושם נכון לבדוק אותם לפי המועד והסטטוס של הרוכש.
מה שחשוב בהקשר של פטורים והקלות הוא להבין שהזכאות יכולה להגיע מכמה כיוונים שונים. לפעמים היא קשורה לנכס, לפעמים לסוג ההעברה ולפעמים לאדם שמבצע אותה. מי שמתחיל רק ממחיר הדירה מפספס את השאלה שקודמת לחישוב: איזה מעמד יש לרוכש בעסקה הזאת?
בעלות חלקית בדירה היא דוגמה טובה לכך. אנשים זוכרים משפטים כמו "שליש דירה לא נחשב", אבל כלל כזה בלי הקשר עלול לייצר יותר בלבול מתועלת. צריך לדעת איזה מס בודקים, האם מדובר בחלק שכבר נמצא בבעלות האדם או בחלק שהוא רוכש עכשיו, כיצד הזכות התקבלה ומהן הזכויות האחרות שלו. באתר כבר קיימים עמודים ייעודיים על שליש דירה ומס רכישה (קישור לעמוד שליש דירה ומס רכישה) ועל מס רכישה בעת קניית חלק מדירה (קישור לעמוד מס רכישה על שליש דירה), ולכן המספרים והתרחישים עצמם נשארים שם.
מבחינתי, חלק מדירה הוא לא "קצת דירה" לצורכי מס. הוא זכות משפטית שהמשמעות שלה משתנה לפי השאלה שאנחנו בודקים.
וגם אם יש פטור – צריך להבין על מה הוא חל
יש מקרים שבהם המוכר עומד בתנאים הנדרשים ביחס לדירת המגורים, אבל העסקה עצמה כוללת שכבה נוספת. זכויות בנייה הן דוגמה חשובה.
כאשר מחיר המכירה מושפע מזכויות בנייה קיימות או צפויות שלא נוצלו, ייתכן שיהיה צורך להבחין בין חלקים שונים של התמורה לצורך חישוב הפטור והמס. לכן גם המשפט "אני זכאי לפטור" אינו תמיד סוף הדרך. לפעמים השאלה הבאה היא על איזה חלק מהעסקה הפטור באמת חל.
זו כבר לא בדיקה של מספר הדירות בלבד. צריך להבין מהו הנכס שנמכר ומה מייצר את השווי שלו. עסקה יכולה להיראות מבחוץ כמכירת דירה רגילה, ובתוך המחיר שלה לשבת זכות נוספת שמשנה את החישוב.
מתי במיוחד לא כדאי להסתמך על כלל אצבע?
לא כל עסקה דורשת מחקר משפטי ארוך. אבל יש מצבים שבהם משפט ששמעתם מחבר, מתווך או אפילו מעסקה קודמת צריך לגרום לבדיקה נוספת:
- כשהעסקה תלויה כלכלית בכך שלא יהיה מס או בכך שהמס יהיה נמוך משמעותית.
- כשיש דירה, חלק מדירה או זכויות נוספות אצל אחד מבני המשפחה.
- כשהנכס הגיע בירושה או במתנה, או כשהפעולה הנוכחית היא בעצמה העברה משפחתית.
- כשיש כמה עסקאות מתוכננות והפעולה של היום יכולה לשנות את מצב הזכויות בעסקה הבאה.
אלה לא ארבעה "מוקשים" שצריך לפחד מהם. הם סימן לכך שהכותרת של ההטבה כבר לא מספיקה וצריך לרדת לעובדות.
ארבע שאלות לפני שבונים עסקה על פטור
אם הפטור או ההקלה הם חלק משמעותי מכדאיות העסקה, אני רוצה לפתור ארבע שאלות לפני שמסתמכים עליהם:
- מה בדיוק הפעולה שאנחנו מבצעים? מכירה, רכישה, מתנה, ירושה או פעולה אחרת.
- איזה מס אנחנו בודקים? אותה פעולה יכולה לקבל תוצאה שונה במס שבח ובמס רכישה.
- מי הצדדים ומה מצב הזכויות שלהם? לרבות זכויות נוספות ונתונים משפחתיים כאשר הם רלוונטיים.
- מה הפעולה הזאת משנה אחריה? האם היא יוצרת מצב זכויות חדש שיכול להשפיע על העסקה הבאה.
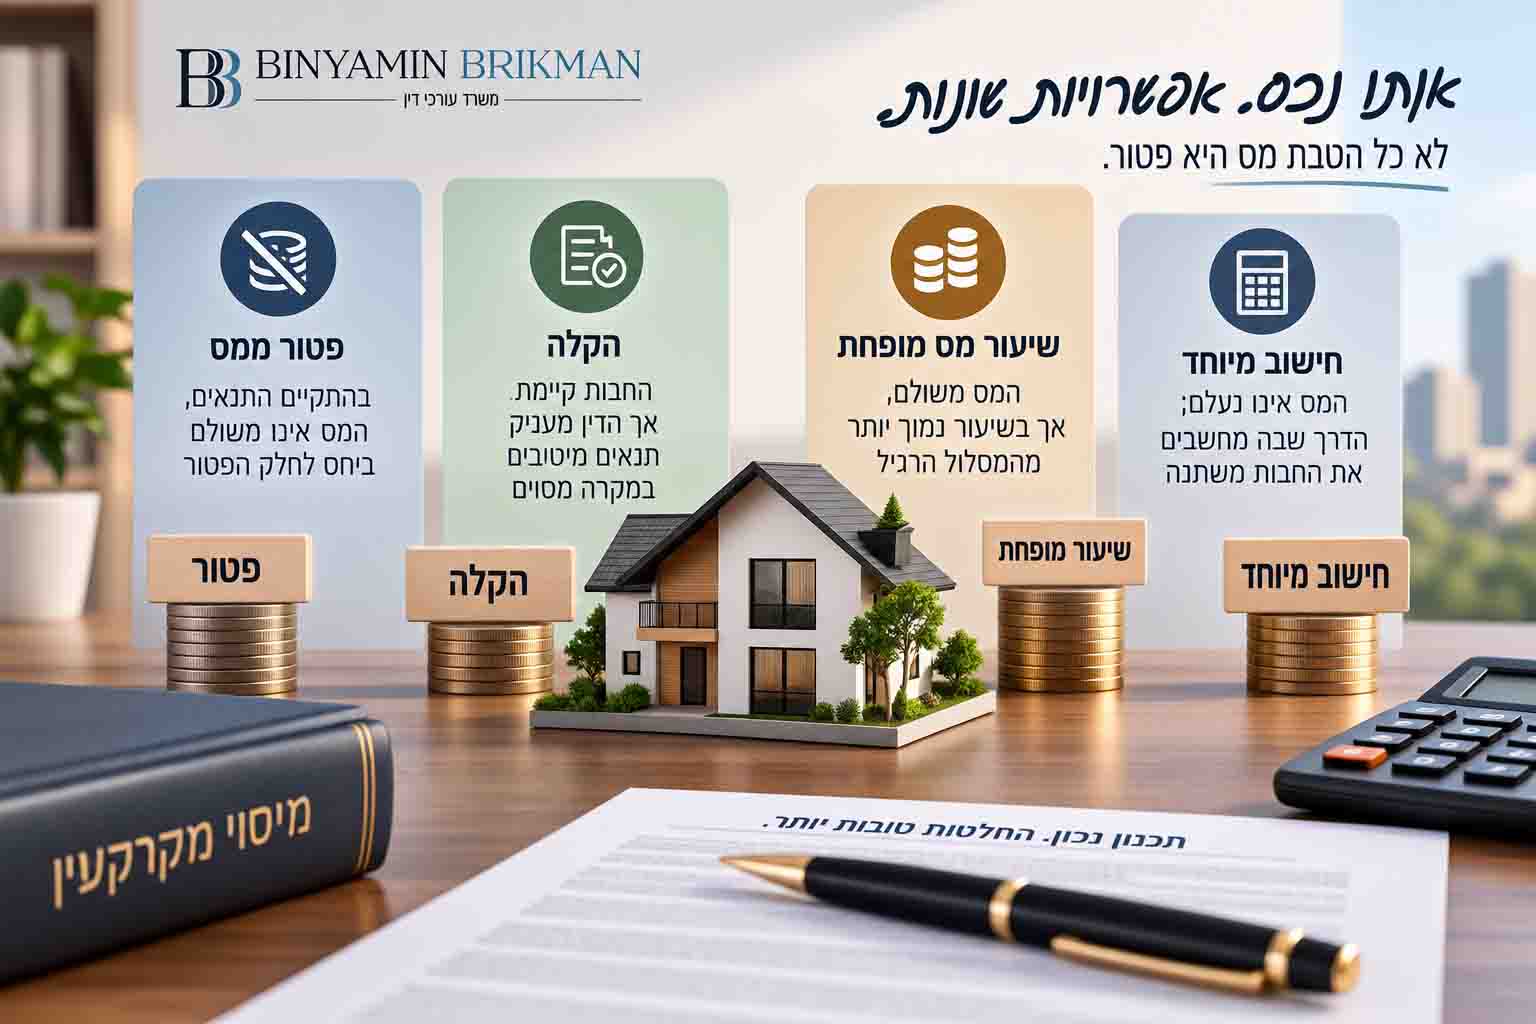
הסדר הזה נשמע בסיסי, אבל הוא מונע טעות נפוצה: לבחור קודם את ההטבה שאנחנו רוצים ואז לחפש דרך להכניס אליה את העסקה. מבחינתי העובדות קודמות למסלול.
פטור שמתאים לעובדות הוא תכנון מס. ניסיון להתאים את העובדות לפטור הוא כבר מקום שבו צריך להיזהר.
זו גם הנקודה שבה קלאסטר הפטורים מתחבר באופן טבעי לתכנון מס במיסוי מקרקעין (קישור לעמוד תכנון מס במיסוי מקרקעין). כאשר יש כמה פעולות, כמה בני משפחה או כמה חלופות, לא נכון להחליט לפי ההטבה של היום בלי לבדוק מה היא משנה מחר.
האם הפטור חל לבד, או שצריך לבקש אותו?
לא כדאי להניח שעצם הזכאות האפשרית סוגרת את הטיפול. במסלולים שונים נדרש לדווח על העסקה ולבקש את הפטור או ההקלה במסגרת המתאימה.
לדוגמה, רשות המסים מפעילה שירות ייעודי לבקשה לפטור ממס שבח למוכר נוסף בדירת מגורים, כחלק מהטיפול בהצהרה על המכירה. מי שרוצה לבדוק את הדרישות ישירות במקור הרשמי יכול לעיין בבקשה לפטור ממס שבח מקרקעין – רשות המסים בישראל.
מבחינתי, הטופס הוא השלב האחרון. אם העסקה נשענת על פטור, עבודת הבדיקה צריכה להתחיל הרבה לפני שמגיעים לשדה שבו מסמנים את הבקשה.
שאלות נפוצות על פטורים והקלות במיסוי מקרקעין
האם דירה יחידה תמיד פטורה ממס שבח?
לא. דירה יחידה היא נתון מרכזי במסלול הפטור הרלוונטי, אך צריך לבדוק את יתר התנאים ואת מצב המוכר והנכס.
ירשתי דירה. האם מכירתה פטורה ממס שבח?
לא ניתן לקבוע זאת רק מעצם הירושה. קיים מסלול פטור מיוחד לדירת ירושה במקרים המתאימים, ויש לבדוק את התנאים שלו.
האם העברת דירה לילד במתנה פטורה מכל מס?
לא. אותה העברה יכולה לקבל טיפול שונה במס שבח ובמס רכישה. יש לבדוק את זהות הצדדים, הקרבה ביניהם ותנאי כל אחד מהמסלולים.
האם חלק קטן בדירה מונע הטבת מס?
לא ניתן לתת תשובה אחת לכל מצב. חלקיות הבעלות עשויה לקבל יחס שונה בהתאם למס שנבדק, לשיעור ההחזקה, למקור הזכות ולעסקה החדשה.
האם כדאי להשתמש בכל פטור שמגיע לי?
לא בהכרח נכון לקבל החלטה רק לפי המס המיידי. כאשר קיימות כמה עסקאות או העברה בתוך המשפחה, כדאי להבין גם איזה מצב זכויות הפעולה יוצרת ומה תהיה המשמעות שלו בהמשך.
לא מחפשים פטור. מבינים את מסלול המס
קל להבין למה אנשים רוצים לדעת קודם אם יש להם פטור. זו בדרך כלל השאלה עם ההשפעה הכספית הכי ברורה.
אבל מבחינה מקצועית אני מעדיף להגיע אליה מאוחר יותר. קודם להבין את הפעולה, את הצדדים, את הנכס ואת מצב הזכויות. משם אפשר לדעת אם הדין מוביל לפטור, להקלה, לשיעור מופחת או לטיפול אחר.
הפטור אינו המטרה של העסקה. הוא אחת התוצאות האפשריות של בדיקה נכונה שלה.
זו גם הדרך שבה נמנעים מהטעות שמטרידה אותי יותר מהמס של היום: לחסוך במס בפעולה אחת ולגלות מאוחר יותר שהפעולה שינתה את מצב הזכויות ויצרה עלות שלא נלקחה בחשבון.
כדי לראות איך ההטבות משתלבות במס שבח, במס רכישה ובמערכת הרחבה, אפשר לחזור למדריך מיסוי מקרקעין (קישור לעמוד הפילאר מיסוי מקרקעין).
המאמר מציג מידע כללי בלבד ואינו מהווה ייעוץ משפטי או מיסויי. הזכאות לפטור, להקלה או לשיעור מס מופחת תלויה בסוג הפעולה, בזהות הצדדים, במצב הזכויות ובדין החל במועד העסקה.