מוכר רכש דירה לפני שנים ב־1.5 מיליון שקל ומוכר אותה היום ב־2.5 מיליון. החישוב הראשוני כמעט מתבקש: הרווח הוא מיליון שקל, ועכשיו נותר לברר כמה מס שבח משלמים.
אלא שבדיוק כאן מתחילות לא מעט טעויות. הפער בין מחיר הקנייה למחיר המכירה הוא רק נקודת הפתיחה. כדי להבין את מס השבח צריך לבדוק את שווי הרכישה לצורכי המס, מועד הרכישה, הוצאות שניתן להביא בחשבון, הדרך שבה הנכס התקבל, סוג הזכות שנמכרת והאם חל פטור או מסלול חישוב אחר.
לכן אני לא מתחיל משיעור המס. לפני ששואלים כמה מס שבח משלמים, צריך לדעת על איזה שבח בכלל משלמים אותו. מבחינתי, מס שבח הוא פחות שאלה של אחוז ויותר שאלה של היסטוריה: מה קרה לנכס מהרגע שנרכש ועד היום.
מהו מס שבח?
מס שבח הוא מס המוטל, ככלל, על השבח שנוצר במכירת זכות במקרקעין. בפשטות, בוחנים את עליית הערך החייבת במס בין רכישת הזכות לבין מכירתה, לאחר ההתאמות והניכויים שהדין מאפשר.
המילה החשובה כאן היא "שבח", ולא "תמורה". מוכר שמקבל שני מיליון שקל עבור נכס אינו משלם מס שבח על שני מיליון שקל רק משום שזה מחיר המכירה. צריך להבין מהו השבח שנוצר ומה מתוך אותו שבח חייב במס במקרה הספציפי.
גם ההגדרה הזאת היא רק תחילת הדרך. נכס שנרכש לפני שנים רבות, נכס שהתקבל בירושה או במתנה, דירת מגורים ונכס מסחרי אינם בהכרח עוברים את אותו מסלול חישוב. מס שבח אינו מס על מחיר המכירה; הוא מס על השבח שהנכס צבר לפי הכללים שחלים על ההיסטוריה שלו ועל המכירה הנוכחית.
מי שרוצה להבין את מס השבח כחלק ממערכת המס הרחבה של העסקה יכול להמשיך מהמדריך על מיסוי מקרקעין (קישור לעמוד הפילאר מיסוי מקרקעין).
איך מחשבים מס שבח?
הנוסחה הפשוטה של "מחיר מכירה פחות מחיר קנייה" טובה כדי להבין את הכיוון, אבל היא לא שומה.
בחישוב בפועל בוחנים בין היתר את שווי המכירה, שווי הרכישה, מועדי העסקאות, הוצאות שמותר להביא בחשבון והוראות המס החלות על הנכס ועל תקופת ההחזקה. במקרים המתאימים נדרשות התאמות נוספות, ולכן שני נכסים שנמכרו באותו רווח כספי יכולים להגיע לחבות מס שונה.
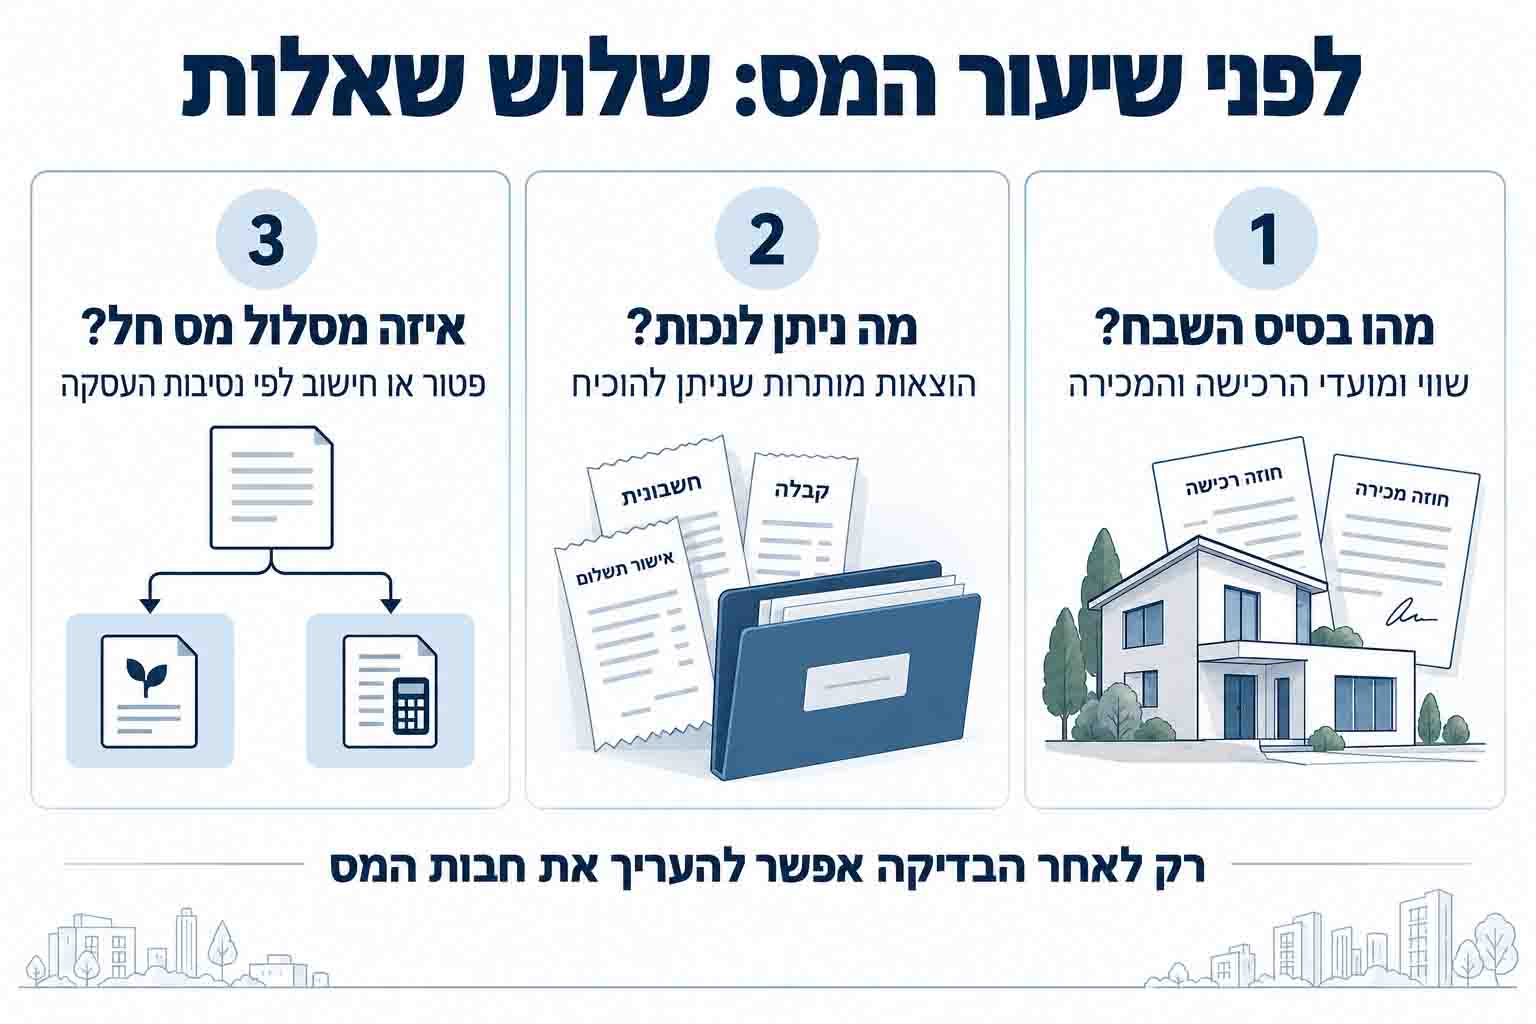
אני מעדיף לפרק את החישוב לשלוש שאלות, לפי הסדר הזה:
השאלה | מה בודקים בפועל |
מהו בסיס השבח? | שווי ומועד הרכישה מול שווי ומועד המכירה |
מה יכול להפחית את השבח? | הוצאות וניכויים שמותרים לפי הדין וניתנים להוכחה |
איזה מסלול מס חל? | פטור, חישוב רגיל או מנגנון חישוב אחר לפי סוג הנכס והנסיבות |
המסגרת הזאת חשובה משום שהיא מונעת קפיצה ישר לאחוז המס. שיעור המס הוא שלב שלישי. קודם צריך לדעת מהו השבח, ואחר כך מה באמת נשאר ממנו חייב במס.
אילו הוצאות יכולות להפחית את מס השבח?
זו אחת הנקודות שמוכרים נוטים להגיע אליהן מאוחר מדי. לאורך השנים הוצאו כספים על הנכס, אבל כשהגיע זמן המכירה לא תמיד נשארו המסמכים שמאפשרים לבדוק אותם בצורה מסודרת.
הדין מאפשר, בכפוף לתנאים הקבועים בו, להביא בחשבון הוצאות מסוימות הקשורות לרכישה, להשבחת הזכות ולמכירתה. לפי נסיבות העסקה עשויות להיות רלוונטיות, למשל:
- הוצאות משפטיות ותיווך הקשורות לרכישה או למכירה.
- הוצאות שהושקעו בהשבחת הנכס, כאשר הן עומדות בתנאים וניתן להוכיח אותן.
- תשלומים מסוימים שנלוו לרכישה או לנכס ועשויים להיות מותרים בניכוי לפי הדין.
אבל הרשימה פחות חשובה מהעיקרון. לא כל סכום שהוצא על דירה הופך אוטומטית להוצאה שמפחיתה את השבח, וגם הוצאה שעשויה להיות רלוונטית צריכה להיות מתועדת ולהתאים לתנאי הדין.
מכאן נובעת נקודה פרקטית שאני לא אוהב להשאיר לסוף: הוצאה שלא ניתן להוכיח עלולה להיות הוצאה שקשה להביא בחשבון דווקא ביום שבו היא הכי חשובה. שמירת מסמכים היא לא פעולה אדמיניסטרטיבית בלבד; היא חלק מניהול נכון של ההיסטוריה המיסויית של הנכס.
האם מס שבח הוא תמיד 25%?
לא. 25% הוא שיעור מרכזי במקרים רבים, אבל הוא אינו נוסחה אוניברסלית לכל מכירה.
לפי סעיף 48א לחוק, אצל יחיד השבח הריאלי עשוי להיות חייב בשיעור של עד 25%, אך מועד הרכישה, סוג הנכס והוראות המעבר יכולים להשפיע על אופן החישוב. לדוגמה, בדירת מגורים מזכה שנרכשה לפני 1 בינואר 2014 עשוי להיות רלוונטי, במקרים המתאימים, חישוב ליניארי מוטב, שמפריד בין התקופה שקדמה ל־2014 לבין התקופה שלאחריה. גם חומר מקצועי רשמי מ־2026 של רשות המסים מדגים יישום של שיעור 25% לצד בחינת מועד הרכישה ואופן חישוב השבח.
אני בכוונה לא מרחיב כאן על כללי החישוב הליניארי, משום שזה כבר נושא ייעודי שעלול להתחרות בתוכן עמוק יותר באתר. כאשר מדובר בנכס ותיק, נכון להמשיך לעמוד שעוסק בתכנון וחישוב מס שבח בנכס שנרכש לפני 2014 (קישור לעמוד "תכנון נכון, יחסוך בתשלום מס שבח").
המשפט שכדאי לזכור הוא פשוט: 25% הוא שיעור מס. הוא לא שיטת חישוב.
ומה אם מדובר בדירה יחידה?
מכירת דירת מגורים יחידה עשויה, בהתקיים תנאי החוק, ליהנות מפטור ממס שבח. אבל "דירה יחידה" היא תיאור של מצב עובדתי, לא אישור פטור.
צריך לבדוק את תנאי המסלול הרלוונטי, את הנכס, את המוכר ולעיתים גם זכויות נוספות שמקבלות משמעות לצורכי החוק. דווקא משום שהפטור יכול להיות משמעותי מאוד כלכלית, לא נכון לבנות עליו את העסקה רק משום שהמוכר יודע שאין דירה נוספת שרשומה על שמו.
פטור ממס שבח הוא מסלול מס, לא תכונה קבועה של הדירה. זו הבחנה קטנה בניסוח, אבל חשובה מאוד בדרך שבה בודקים עסקה.
את התנאים עצמם אני לא משכפל כאן. מי שהמכירה שלו נשענת על פטור של דירה יחידה צריך להמשיך לעמוד הייעודי על מס שבח במכירת דירה יחידה (קישור לעמוד מס שבח במכירת דירה יחידה – זכאות לפטור ותנאים).
דירה שהתקבלה בירושה או במתנה דורשת הסתכלות אחרת
מי שקיבל דירה בירושה או במתנה לא בהכרח מתחיל את חישוב מס השבח ביום שבו הנכס נרשם על שמו. החוק כולל כללים מיוחדים לגבי יום ושווי הרכישה במצבים שונים, ולכן לפעמים צריך לחזור להיסטוריה של הנכס מעבר למועד שבו הבעלים הנוכחי קיבל אותו.
זו בדיוק הסיבה שהמשפט "אבל אני לא קניתי את הדירה" אינו פותר את שאלת מס השבח. הבעלות הנוכחית יכולה להיות חדשה, בעוד שההיסטוריה המיסויית של הנכס ותיקה בהרבה.
בירושה עולה בנוסף שאלה אחרת: האם קיימת זכאות לפטור ייעודי. אלה שתי בדיקות שונות — איך מחשבים את השבח אם המכירה חייבת, והאם בכלל חל מסלול פטור.
מי שמוכר נכס שהתקבל בירושה יכול להמשיך למדריך מכירת דירה שהתקבלה בירושה – מס שבח ומה לבדוק (קישור לעמוד מכירת דירה שהתקבלה בירושה). את מסלולי הפטור השונים נכון לרכז בנפרד בעמוד פטורים והקלות במיסוי מקרקעין (קישור לעמוד פטורים והקלות במיסוי מקרקעין).
למה גם מצב המשפחה יכול להיות רלוונטי?
אדם יכול להסתכל על נסח הטאבו ולומר: הדירה רשומה רק על שמי, ולכן רק הנתונים שלי חשובים.
במיסוי דירות מגורים זו לא תמיד הנחה בטוחה. בהקשרים מסוימים חוק מיסוי מקרקעין מתייחס לבני זוג ולילדים קטינים כתא משפחתי אחד, בכפוף לכללים ולחריגים שנקבעו בדין ובפסיקה.
אני לא מרחיב כאן על החריגים, משום שזה כבר עולם תוכן עצמאי. אבל מבחינת דרך החשיבה חשוב להבין שהרישום מספר לנו מי רשום כבעל הזכות; הוא לא תמיד מספר לבדו איך תיבחן המשפחה לצורכי המס.
כאשר הנקודה הזאת רלוונטית לעסקה, נכון להמשיך למדריך על עקרון התא המשפחתי במס שבח (קישור לעמוד עקרון התא המשפחתי במס שבח).
לפעמים הנכס עצמו הוא זה שמסבך את החישוב
עד עכשיו דיברנו בעיקר על המוכר ועל ההיסטוריה שלו. לפעמים השאלה נמצאת דווקא בנכס.
דירת מגורים יכולה לכלול זכויות בנייה או מרכיבי שווי נוספים שמשפיעים על התמורה. במצבים כאלה לא תמיד ניתן להתייחס לכל מחיר המכירה כאילו הוא מיוחס באופן זהה לדירה עצמה, וגם אופן החלת הפטור או החישוב עשוי להשתנות.
זו נקודה שמחדדת משהו חשוב: לא תמיד מספיק לדעת מי מוכר את הדירה. לפעמים צריך להבין מה בדיוק נמכר בתוך העסקה.
לכן בעסקה שבה המחיר מושפע מזכויות בנייה או מאפיינים מיוחדים של הנכס, נכון לבדוק את המרכיבים האלה לפני שמניחים שמסלול המס של "דירת מגורים רגילה" מספר את כל הסיפור.
מתי כדאי לחשב מס שבח?
מבחינת קבלת החלטות, כמה שיותר מוקדם לפני התחייבות למכירה.
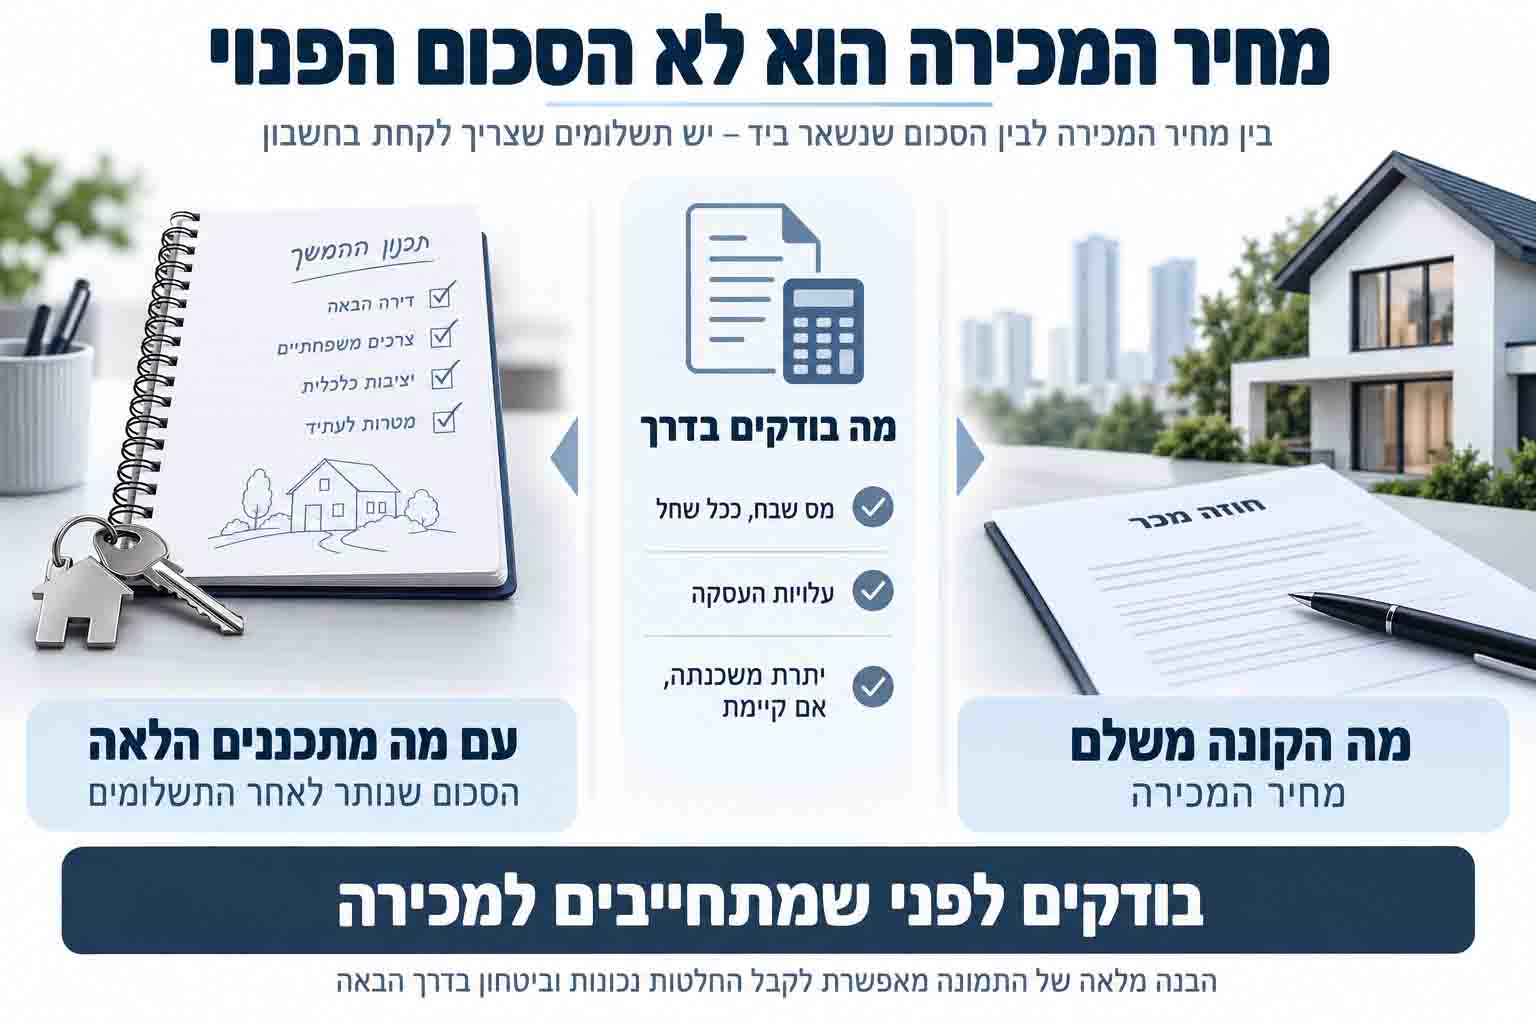
מוכר שמבקש 2.5 מיליון שקל עבור דירה לא באמת מתכנן את החיים שלו לפי המספר שכתוב בכותרת החוזה. הוא צריך לדעת כמה כסף צפוי להישאר אחרי המס והעלויות הנלוות. אם התמורה מיועדת לרכישת נכס אחר, לפירעון משכנתה או לחלוקת כספים במשפחה, הנטו הוא המספר שממנו צריך לקבל החלטות.
לא תמיד הבדיקה תמצא פטור או דרך להפחית מס. זו לא אינדיקציה לכך שהבדיקה הייתה מיותרת. לפעמים הערך שלה הוא פשוט לדעת מראש שהחבות קיימת ולבנות את העסקה בהתאם.
מחיר המכירה אומר כמה הקונה משלם. הנטו אומר עם כמה כסף המוכר באמת יכול לתכנן את הצעד הבא.
כאשר יש כמה פעולות שמתוכננות יחד — מכירה, רכישה נוספת או העברה בתוך המשפחה — כבר לא מספיק לחשב את העסקה הנוכחית. שם נכון להמשיך לעולם הרחב יותר של תכנון מס במיסוי מקרקעין (קישור לעמוד תכנון מס במיסוי מקרקעין).
מה כדאי להכין לפני שבודקים את מס השבח?
לא צריך להגיע עם שומה מוכנה. כן כדאי להגיע עם המסמכים שמאפשרים לבנות אחת בצורה נכונה.
לפני החישוב אני רוצה לראות, ככל שהם רלוונטיים:
- את הסכם הרכישה ואת המסמכים שמלמדים כיצד ומתי התקבל הנכס.
- את נתוני המכירה המתוכננת ומסמכים על הוצאות משמעותיות שהוצאו בקשר לנכס.
- מידע על זכויות נוספות, ירושה, מתנה או נסיבות משפחתיות שעשויות להשפיע על המסלול.
- נתונים מיוחדים של הנכס, למשל זכויות בנייה או מאפיינים שעשויים להשפיע על השומה.
לא כל מסמך ברשימה ישנה את המס. זו לא המטרה. המטרה היא שהשומה תיבנה מהעובדות הקיימות ולא מהזיכרון של המוכר כמה שנים אחרי שההוצאה נעשתה.
דיווח ושומה עצמית למס שבח
על מכירת זכות במקרקעין יש, ככלל, להגיש הצהרה לרשות המסים בתוך 30 ימים מיום העסקה. רשות המסים מציינת כי בהצהרת מוכר יש לכלול, בין היתר, את פרטי הזכות והעסקה, התמורה, נתוני הרכישה בעבר, הוצאות המותרות בניכוי, סכום מס השבח ודרך חישובו וכן זכאות לפטור או להנחה, אם נטענת זכאות כזו.
לבדיקת הדרישות והטפסים ישירות במקור הרשמי: רשות המסים – הצהרה על מכירת ורכישת נכס מקרקעין
הדיווח חשוב, אבל הוא מספר לרשות המסים על עסקה שכבר נעשתה. מבחינת המוכר, רוב הערך נמצא בשלב שקדם לו. שומה עצמית מסבירה מה קרה בעסקה; בדיקה מוקדמת מאפשרת להבין מה צפוי לקרות לפני שמתחייבים אליה.
שאלות נפוצות על מס שבח
האם מס שבח משולם על כל מחיר המכירה?
לא. מס שבח עוסק בשבח החייב שנוצר במכירה, ולא במחיר המכירה כולו. לצורך החישוב בוחנים את נתוני הרכישה והמכירה, את הניכויים הרלוונטיים ואת מסלול המס החל.
האם כל מכירת דירה חייבת במס שבח?
לא. קיימים פטורים ומסלולי חישוב שונים, במיוחד בדירות מגורים. צריך לבדוק את הנכס ואת נתוני המוכר לפני שקובעים אם קיימת חבות.
האם מס שבח הוא תמיד 25%?
לא. 25% הוא שיעור מרכזי במקרים רבים, אבל הוא אינו מתאים אוטומטית לכל שבח ולכל תקופת החזקה. קודם קובעים את אופן החישוב ואת השבח החייב.
האם שיפוץ בדירה תמיד מפחית את מס השבח?
לא. צריך לבדוק את סוג ההוצאה, הקשר שלה לנכס, תנאי הניכוי והיכולת להוכיח אותה.
קיבלתי דירה בירושה. האם אני פטור ממס שבח?
לא ניתן להסיק זאת מעצם הירושה. יש לבדוק גם את מסלול הפטור האפשרי וגם את כללי החישוב אם המכירה חייבת.
אפשר לדעת מראש כמה מס שבח אשלם?
במקרים רבים אפשר לבצע הערכה או שומה מוקדמת על בסיס הנתונים הקיימים. כאשר יש שאלות לגבי פטור, היסטוריית רכישה, זכויות נוספות או מאפיינים מיוחדים של הנכס, צריך להשלים את הבירור לפני שמסתמכים על המספר.
מס שבח הוא חשבון של העבר, אבל החלטה של ההווה
אנשים נוטים לחשוב על מס שבח כעל חשבון שמופיע בסוף המכירה. בפועל, השומה נשענת על שנים של בעלות: מתי ואיך הנכס נרכש, מה הושקע בו, כיצד התקבלו הזכויות, מהו מצבו של המוכר ומה בדיוק נמכר עכשיו.
את ההיסטוריה אי אפשר לשנות ביום החתימה. את הדרך שבה מגיעים לחתימה אפשר.
מס שבח הוא חשבון של העבר, אבל החלטה של ההווה. ככל שמבינים מוקדם יותר את בסיס השבח, הניכויים והמסלול שחל על המכירה, כך קטן הסיכון שהמס יתגלה רק כשהעסקה כבר קבעה את המציאות.
לפני שמתחייבים למכירה, כדאי לדעת מה צפוי להישאר ממנה אחרי המס, אילו מסמכים תומכים בחישוב ואילו שאלות עדיין פתוחות. לא כדי לחפש פטור בכל מחיר, אלא כדי שמספר הנטו בעסקה יהיה מבוסס על בדיקה ולא על הנחה.
המאמר מציג מידע כללי בלבד ואינו מהווה ייעוץ משפטי או מיסויי. חבות מס שבח ואופן חישובה תלויים בסוג הנכס, מועד הרכישה, נסיבות העסקה והדין החל במועד המכירה.