אנשים שנמצאים לפני קנייה או מכירה של דירה נוטים להגיע מהר מאוד לשאלת המס: כמה מס רכישה אשלם? האם יהיה לי מס שבח? אולי בכלל מגיע לי פטור?
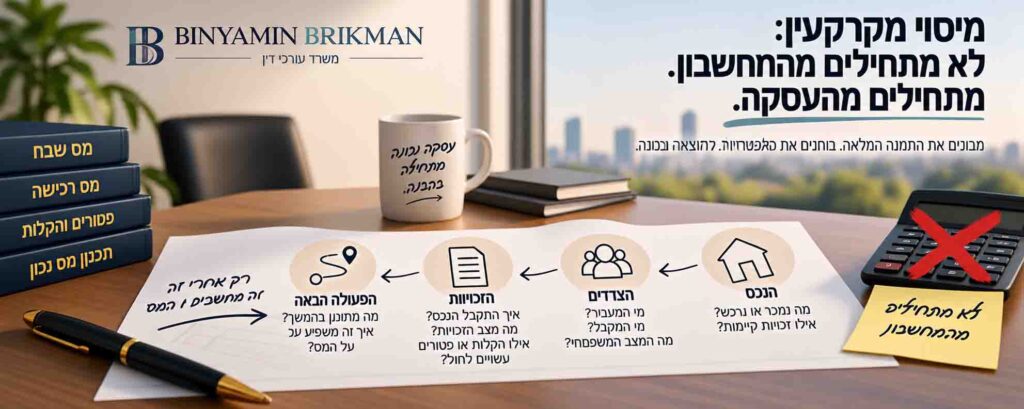
אלה שאלות חשובות, אבל כשאני בוחן עסקת מקרקעין אני לא מתחיל מהן. לפני החישוב צריך להבין מי הצדדים, מה בדיוק נמכר או נרכש, אילו זכויות כבר קיימות, כיצד התקבל הנכס והאם מתוכננת פעולה נוספת שיכולה להשפיע על התוצאה. אחרת אפשר להגיע לחישוב מדויק מאוד על בסיס סיווג משפטי או מיסויי שאינו נכון.
מבחינתי, זו נקודת המוצא לכל התחום: במיסוי מקרקעין לא מתחילים מהמחשבון. מתחילים מהעסקה. מס טוב לא מתחיל בחישוב טוב; הוא מתחיל בהבנה נכונה של העובדות שעליהן החישוב נשען.
מה כולל מיסוי מקרקעין?
כשמדברים על מיסוי מקרקעין בישראל, שני המסים המרכזיים שפוגשים בעסקת מכר הם מס שבח ומס רכישה. ככלל, מס שבח מוטל על השבח שנוצר למוכר במכירת זכות במקרקעין, ואילו מס רכישה מוטל על מי שרוכש את הזכות. לצד שני המסים האלה קיימים פטורים, הקלות ומסלולי חישוב שיכולים לשנות את התוצאה לפי סוג הנכס, מצב הצדדים וההיסטוריה של הזכויות.
כדי להבין את המפה, עוד לפני שנכנסים לפרטים, כדאי להפריד בין שלושה מצבים:
מה קורה בעסקה? | מה צריך לבדוק? | למה זה חשוב? |
מוכרים נכס | מס שבח, הוצאות, פטורים ומסלולי חישוב | כדי להבין מה צפוי להישאר מהמכירה לאחר המס |
רוכשים נכס | מס רכישה ומעמד הרוכש | אותו מחיר רכישה יכול להוביל למס שונה אצל רוכשים שונים |
מעבירים נכס או מבצעים כמה פעולות | פטורים, הקלות, סדר פעולות והשלכות עתידיות | פעולה אחת יכולה לשנות את הנתונים שייבדקו בעסקה הבאה |
זו מפת התמצאות, לא נוסחת מס. בעסקה אמיתית השאלות מתחילות להתחבר זו לזו. אדם שמוכר דירה כדי לקנות אחרת, למשל, לא באמת חי בשני עולמות נפרדים של "מס שבח" ו"מס רכישה". מבחינתו זו החלטה כלכלית אחת, ולכן נכון להבין את שני הצדדים ולא לנהל כל מס כאילו העסקה האחרת אינה קיימת.
מס שבח: לא מספיק לדעת בכמה קניתם ובכמה מכרתם
נניח שנכס נרכש ב־1.5 מיליון שקל ונמכר ב־2.5 מיליון. החשבון המהיר אומר שנוצר רווח של מיליון שקל ועכשיו רק נותר לחשב את המס.
אלא שמס שבח אינו מחושב רק לפי הפער הפשוט בין שני המחירים. יש משמעות לשווי הרכישה לצורכי המס, למועד הרכישה, להוצאות שעשויות להיות מותרות בניכוי, לאופן שבו התקבל הנכס ולהוראות שחלות על המכירה הספציפית. בדירת מגורים עשויה לעלות בנוסף שאלת הזכאות לפטור או למסלול חישוב אחר.
לכן השאלה "מה שיעור המס?" מגיעה מבחינתי רק אחרי שאלה חשובה יותר: מהו השבח שעליו בכלל מבצעים את החישוב? שיעור המס הוא סוף הדרך; השאלה המקצועית היא אם הגענו אליו דרך הנתונים הנכונים.
זו לא הבחנה תיאורטית. מוכר שמתכנן להשתמש בכסף כדי לרכוש דירה אחרת, לסלק הלוואה או לחלק תמורה בין בני משפחה צריך להבין מראש את סכום הנטו הצפוי. מס שלא נלקח בחשבון בזמן יכול לשנות את התכנון הכלכלי של העסקה כולה. אם אתם נמצאים לפני מכירה ורוצים להבין איך מחשבים את השבח, אילו הוצאות עשויות להיות רלוונטיות ומתי צריך לבדוק פטור, הרחבתי על כך במדריך מס שבח (קישור לעמוד מס שבח).
מס רכישה: המחיר הוא רק חלק מהסיפור
בצד של הרוכש השאלה שונה, אבל קל ליפול לאותה מלכודת: להתחיל מהמחיר לפני שמבררים את המעמד של מי שקונה.
מס רכישה מושפע משווי הרכישה, אך בדירת מגורים יכולה להיות משמעות גדולה גם לשאלה אם זו דירתו היחידה של הרוכש לצורכי החוק, אם קיימות לו זכויות בדירה אחרת, מה מצב התא המשפחתי, האם מדובר במשפר דיור ואם קיימת זכאות להקלה מיוחדת.
זו הסיבה ששני אנשים יכולים לרכוש נכסים באותו מחיר ולא להגיע לאותה תוצאת מס. המחשבון אינו הבעיה; הוא מחשב לפי הנתונים והמסלול שמזינים אליו. העבודה המקצועית מתחילה קודם, בסיווג. מחשבון יכול לחשב מצוין עסקה שסווגה לא נכון.
אם אתם בצד של הרוכש, שם כדאי לרדת לרזולוציה אחרת: מעמד של דירה יחידה, חלק בדירה, ירושה, משפרי דיור והקלות שונות. את כל אלה ריכזתי במדריך מס רכישה.
"יש לי פטור" הוא לא סוף הבדיקה
במיסוי מקרקעין משתמשים במילה "פטור" די בחופשיות. דירה יחידה, ירושה, מתנה בתוך המשפחה — לכל אחד מהמקרים האלה יכולים להיות כללים שמעניקים פטור או הקלה בתנאים מסוימים, אבל עצם הכותרת של המקרה עדיין לא מוכיחה שההטבה חלה.
יש כמה מצבים שבהם במיוחד לא כדאי להסתמך על כלל ששמעתם או על מה שהיה נכון בעסקה אחרת:
- מכירת דירה יחידה, כאשר מניחים שעצם העובדה שאין דירה נוספת מספיקה לצורך הפטור.
- מכירת דירה שהתקבלה בירושה, כאשר מתייחסים לירושה עצמה כאילו היא פוטרת כל מכירה עתידית ממס.
- העברה ללא תמורה בין בני משפחה, כאשר היעדר תשלום מתפרש בטעות כהיעדר השלכות מס.
- החזקה בחלק מדירה אחרת, כאשר מנסים לקחת כלל שנכון להקשר אחד ולהחיל אותו אוטומטית על מס אחר או על עסקה אחרת.
בכל אחד מהמקרים האלה הכותרת מוכרת, אבל הפרטים הם שקובעים. בדירה יחידה צריך לבדוק את תנאי המסלול הרלוונטי ואת נתוני הנכס והמוכר. בדירת ירושה עולה מערכת תנאים אחרת, ובהעברה ללא תמורה נדרש לבחון את ההסדר החל גם מצד המעביר וגם מצד מקבל הזכות.
כשאני בודק פטור, אני מעדיף להתחיל מהעובדות ולא מההטבה שאנחנו רוצים לקבל: מה הפעולה, מי הצדדים, מה מצב הזכויות ומה צפוי לקרות לאחר מכן. אם הנתונים מובילים לפטור או להקלה — מצוין. פטור הוא תוצאה של העובדות, לא נקודת פתיחה לתכנון העסקה.
מי שהעסקה שלו נשענת כלכלית על ההנחה שקיים פטור, כדאי שיבין גם את ההבדלים בין פטור, הקלה ומסלול חישוב אחר ואת התנאים שצריך לבדוק בכל אחד מהם. בנושא הזה אפשר להעמיק בעמוד פטורים והקלות במיסוי מקרקעין (קישור לעמוד פטורים והקלות במיסוי מקרקעין).
לפעמים סדר הפעולות חשוב לא פחות מהפעולות עצמן
נניח שאדם רוצה למכור את הדירה שבה הוא מחזיק ולרכוש דירה אחרת. במקביל קיימת במשפחה מחשבה להעביר זכות בנכס לילד. אפשר לבחון כל מהלך בנפרד, אבל מבחינה מיסויית הם עלולים להשפיע זה על זה, משום שמצב הזכויות בנקודת זמן אחת עשוי להיות חלק מהבדיקה בעסקה שמגיעה אחריה.
אין כלל שאומר שתמיד נכון למכור קודם או לקנות קודם, ואין "סדר קסם" שמתאים לכל משפחה. לפעמים הבדיקה תראה שהסדר אינו משנה דבר מהותי, וגם זו תשובה חשובה.
מה שאני לא רוצה לגלות הוא שהסדר כן שינה את התוצאה, אבל רק אחרי שהפעולה הראשונה כבר בוצעה. זה בעיניי ההבדל בין חישוב מס לתכנון מס: החישוב בודק את תוצאת העסקה; התכנון בודק אם הדרך אל העסקה משנה את התוצאה. סדר הפעולות אינו עניין טכני כשהוא משנה את מצב הזכויות שעל פיו נבחן המס.
כאשר יש כמה מהלכים על הפרק, השאלה כבר אינה רק כמה מס יש בכל פעולה בנפרד אלא איך הן משתלבות זו בזו. זו בדיוק הסוגיה שבה עוסק המדריך על תכנון מס במיסוי מקרקעין (קישור לעמוד תכנון מס במיסוי מקרקעין).
כשהנכס עובר בתוך המשפחה, המס של היום הוא רק חלק מההחלטה
העברה של דירה מהורה לילד יכולה להיראות פשוטה יותר ממכירה לצד שלישי. אין משא ומתן רגיל, לפעמים אין תמורה כספית, והכוונה המשפחתית ברורה. דווקא כאן חשוב לא לעצור בכוונה הטובה.
צריך כמובן לבדוק את המס שחל על ההעברה ואת ההקלות האפשריות, אבל זו רק שכבה אחת. השכבה השנייה היא להבין מה קבלת הזכות עושה למצב של הילד: האם הוא מתכנן לקנות דירה אחרת, האם קיימות לו זכויות נוספות ומה עשויה להיות המשמעות כאשר ירצה לבצע עסקה בעתיד.
אותו עיקרון נכון גם בירושה ובחלוקת נכסים בתוך המשפחה. לא בודקים רק למי הנכס עובר היום; בודקים איזה מצב זכויות ההחלטה יוצרת. המס של היום הוא רק חלק מהמחיר של החלטה משפחתית בנכס. זה החיבור בין מס, רישום ומשפחה שלפעמים הולך לאיבוד כשמטפלים בכל נושא בנפרד.
אם ההחלטה שעומדת על הפרק היא מתנה, ירושה או העברה אחרת בין בני משפחה, כדאי להמשיך משם לבדיקות המיוחדות של העברת נכסים במשפחה (קישור לעמוד העברת דירה במתנה / העברת נכסים במשפחה).
מס שבח, מס רכישה והיטל השבחה הם לא אותו חיוב
טעות נוספת היא לדבר על "המס על הדירה" כאילו מדובר בחיוב אחד. מס שבח ומס רכישה מוסדרים במסגרת מיסוי המקרקעין, ואילו היטל השבחה הוא חיוב נפרד מכוח דיני התכנון והבנייה, שעשוי להתעורר בנסיבות שבהן הייתה השבחה תכנונית רלוונטית.
המשמעות המעשית היא שהעובדה שבדקתם מס שבח אינה אומרת שכל החיובים האפשריים בעסקה נבדקו. בנכס שבו קיימות תוכניות, זכויות בנייה או סוגיה תכנונית אחרת עשויה להתעורר בנפרד גם שאלת היטל ההשבחה.
לא צריך להפוך כל עסקה לחקירה שאין לה סוף. צריך לזהות את השאלות ששייכות לנכס הספציפי ולסגור אותן. מבחינתי, עסקה פשוטה היא לא עסקה שהנחנו שהיא פשוטה; היא עסקה שנבדקה ונמצאה פשוטה.
כאשר קיימת שאלה תכנונית שיכולה להשפיע על החיוב, כדאי לבדוק בנפרד גם מהו היטל השבחה ומתי הוא עשוי לחול (קישור לעמוד היטל השבחה).
מה כדאי לדעת לפני שחותמים?
לא צריך ללמוד את חוק מיסוי מקרקעין כדי לקנות או למכור נכס. כן צריך להגיע לחתימה כשכמה נתונים בסיסיים כבר ברורים, משום שהם משפיעים על המחיר האמיתי של העסקה ועל האפשרויות שעומדות בפני הצדדים.
לפני עסקה כדאי לרכז ולבדוק:
- מה בדיוק נמכר, נרכש או מועבר, ומה מצב הזכויות בנכס.
- מה מצבם המשפטי והמיסויי של הצדדים, לרבות זכויות נוספות שעשויות להיות רלוונטיות.
- אילו מסים צפויים, האם יש פטור או הקלה שצריך לבחון, והאם פעולה נוספת שמתוכננת יכולה להשפיע על התוצאה.
- אילו מסמכים והוצאות צריך לאסוף ומהם מועדי הדיווח והתשלום הרלוונטיים.
המטרה אינה למצוא בעיה בכל מחיר. לפעמים הבדיקה מסתיימת במסקנה שהעסקה אכן פשוטה יחסית ואפשר להתקדם. אבל אז הפשטות היא כבר מסקנה מקצועית, לא תחושת בטן.
הדיווח הוא אחרי העסקה. בדיקת המס צריכה להיות לפניה
על מוכרים ורוכשים חלה ככלל חובת הצהרה לרשות המסים בתוך 30 ימים מיום העסקה. רשות המסים מפרטת בעמוד הרשמי גם את הנתונים שנדרשים במסגרת הצהרת המוכר והרוכש. העמוד הרשמי של רשות המסים בנושא הצהרה על מכירת ורכישת מקרקעין
המועד חשוב, אבל מבחינתי הוא גם ממחיש נקודה רחבה יותר: הדיווח אינו המקום שבו מתחילה עבודת המס. כשמגיעים לשלב הזה העסקה כבר נעשתה והנתונים המרכזיים שלה בדרך כלל כבר נקבעו. דיווח מתעד את העסקה; תכנון מס צריך להתרחש כשהעסקה עדיין פתוחה להחלטות.
שאלות נפוצות על מיסוי מקרקעין
מי משלם מס שבח ומי משלם מס רכישה?
ככלל, מס שבח מוטל על השבח שנוצר למוכר במכירת זכות במקרקעין, ואילו מס רכישה מוטל על הרוכש. בכל אחד מהם קיימים מסלולים, פטורים והקלות משלו, ולעיתים נכון לבחון את שניהם יחד כאשר מכירת נכס אחד קשורה לרכישת נכס אחר.
האם דירה יחידה תמיד פטורה ממס?
לא. "דירה יחידה" היא נתון חשוב במסלולים מסוימים, אך היא אינה מבטיחה אוטומטית פטור. צריך לבדוק לאיזה מס מתייחסים ומהם יתר תנאי המסלול הרלוונטי.
האם העברת דירה לילד במתנה פטורה ממס?
לא נכון לקבוע זאת רק משום שההעברה נעשית ללא תמורה. הדין כולל הסדרים מיוחדים להעברות מסוימות בין קרובים, ולכן צריך לבחון את ההשלכות הן אצל המעביר והן אצל מקבל הזכות.
מתי כדאי לבדוק את המס — לפני או אחרי שמסכמים מחיר?
כדאי להבין את החשיפה למס לפני ההתחייבות לעסקה. המס משפיע על עלות הרכישה מצד אחד ועל התמורה נטו מצד שני, ולכן כאשר הוא מהותי הוא צריך להיות חלק מהתכנון הכלכלי ולא חישוב שמגיע בסוף.
האם תכנון מס במקרקעין הוא חוקי?
כן, כאשר מדובר בבחינת העובדות, הדין והחלופות החוקיות לפני ביצוע הפעולה. תכנון מס אינו הסתרת נתונים או הצגת עסקה באופן שאינו משקף את המציאות, אלא קבלת החלטות כשהמשמעות המיסויית שלהן ידועה מראש.
לא לבדוק רק את המס. לבדוק את מה שיוצר אותו
מיסוי מקרקעין נתפס לפעמים כשלב נפרד מהעסקה: חותמים על החוזה ואז מעבירים את הנתונים לחישוב. בעיניי זו הסתכלות צרה מדי. המס מושפע מהזכויות, מההיסטוריה של הנכס, מהמצב של הצדדים ולעיתים גם מהפעולות שמתרחשות לפני העסקה ואחריה.
לכן השאלה שאני מחפש אינה רק "כמה נשלם", אלא האם אנחנו מבינים מה יוצר את החבות ומה ההחלטה הנוכחית עשויה לשנות בהמשך. המס הוא תוצאה של העסקה; כדי להבין אותו צריך להבין קודם את העסקה.
לפני שמתקדמים, כדאי לראות את התמונה המשפטית, המיסויית, הרישומית ולעיתים גם המשפחתית. לא כדי לסבך עסקה שנראית פשוטה, אלא כדי לזהות בזמן את מה שעלול להפוך אותה לטעות יקרה.
המאמר מציג מידע כללי בלבד ואינו מהווה ייעוץ משפטי או מיסויי. דיני מיסוי מקרקעין, תנאי הזכאות והסכומים הרלוונטיים עשויים להשתנות, ויש לבחון כל עסקה לפי נסיבותיה והדין החל במועד הרלוונטי.