אדם מחזיק דירה ורוצה למכור אותה, לרכוש דירה אחרת ובמקביל להעביר נכס נוסף לילד. מבחינתו אלה שלוש החלטות שונות: מכירה, קנייה ומתנה. מבחינת מיסוי מקרקעין, הן עלולות להיות שלושה חלקים של אותה תמונה.
אם כל פעולה נבדקת רק ברגע שהיא מגיעה לביצוע, אפשר לפספס את ההשפעה שלה על הפעולה הבאה. זכות שנרשמת היום יכולה להיות רלוונטית למס רכישה מחר. נכס שמועבר לפני מכירה יכול לשנות את מצב הזכויות של אחד מבני המשפחה. מכירה שנעשית לפני או אחרי רכישה אחרת יכולה להוביל לבדיקת מס שונה.
זו הסיבה שאני לא רואה תכנון מס כאוסף של "דרכים לשלם פחות". תכנון מס טוב מתחיל בשאלה מה אתם מתכוונים לעשות, ובאיזה סדר — ורק אחר כך בשאלה כמה מס יצא.
מהו תכנון מס במיסוי מקרקעין?
תכנון מס הוא בחינה מוקדמת של הפעולות שהצדדים מתכוונים לבצע ושל המשמעות המיסויית של החלופות החוקיות שעומדות בפניהם.
המילה החשובה כאן היא "מוקדמת". אחרי שנחתם הסכם מחייב, חלק גדול מהעובדות כבר נקבע: מי מכר, מי רכש, מה נמכר, מתי ובאיזו תמורה. עדיין צריך לבצע חישובים, לדווח ולטפל בשומה, אבל האפשרות לבחור בין כמה דרכי פעולה עלולה כבר להיות מצומצמת יותר.
לכן מבחינתי קיים הבדל בין טיפול במס לבין תכנון מס. טיפול במס אומר לחשב ולדווח נכון על העסקה שנעשתה. תכנון מס אומר להבין את המשמעות לפני שבוחרים כיצד לעשות אותה.
ולא פחות חשוב: תכנון מס אינו הסתרת נתונים או יצירת מציאות מלאכותית רק כדי להשיג הטבה. גם הדין עצמו מכיר בגבול שבין בחירה לגיטימית במסלול מס מיטיב לבין עסקה מלאכותית או הפחתת מס בלתי נאותה.
לא כל החלטת מס נמצאת בתוך העסקה הנוכחית
כשמגיע אליי מוכר, טבעי שהוא יתעניין במס השבח של המכירה. רוכש ישאל על מס הרכישה. מי שמעביר דירה לילד ירצה לדעת מה עולה המתנה.
כל אחת מהשאלות נכונה, אבל בתכנון מס אני רוצה להוסיף שאלה אחרת: מה הפעולה הזאת משנה לפני העסקה שאחריה?
אפשר לראות את זה בכמה מצבים נפוצים:
הפעולה שמתוכננת | השאלה המיידית | השאלה של תכנון המס |
מכירת דירה וקניית אחרת | כמה מס שבח ומס רכישה יש? | האם סדר המכירה והרכישה משנה את הסיווג או הזכאות? |
העברת דירה לילד | כמה מס עולה המתנה? | מה קבלת הזכות תעשה למצבו של הילד בעתיד? |
נכסים שהתקבלו בירושה | האם יש פטור במכירה? | האם אופן חלוקת הזכויות לפני מכירה משנה את התמונה? |
מכירת נכס ותיק | כמה מס שבח צפוי? | האם אופן החישוב או רצף מכירות של כמה נכסים משפיעים על ההחלטה? |
הטבלה לא אומרת שיש תמיד דרך זולה יותר. לפעמים אחרי שבודקים כמה חלופות מתברר שאין הבדל מהותי במס. גם זו תוצאה טובה, משום שאפשר להתקדם בלי להמר על הנחה שלא נבדקה.
בתכנון מס, לדעת שאין יתרון לחלופה אחרת חשוב כמעט כמו למצוא יתרון כשיש כזה.
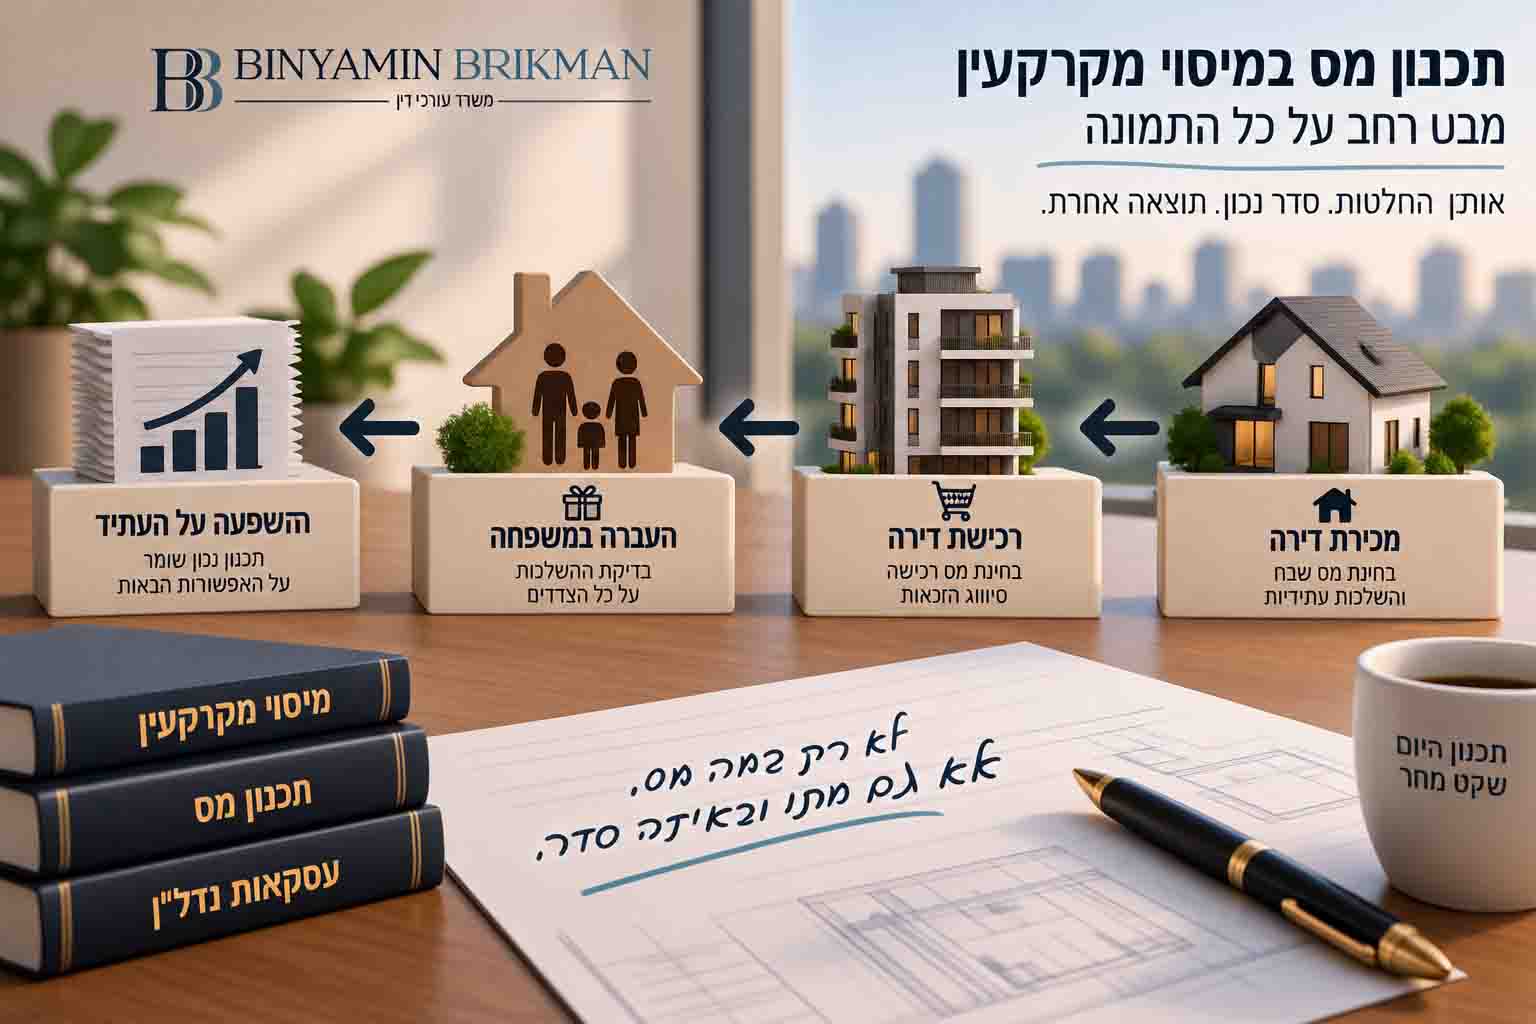
מוכרים וקונים דירה? צריך לראות את שתי העסקאות יחד
נניח שמשפחה רוצה למכור את הדירה הקיימת ולרכוש דירה חדשה. אם מתחילים מהחוזה של הדירה החדשה בלבד, בודקים מס רכישה. אם מתחילים מהמכירה, בודקים מס שבח.
אבל המשפחה לא מנהלת שתי עסקאות על שתי פלנטות שונות. הכסף שמתקבל מהמכירה מממן לעיתים את הרכישה, ומועד המכירה של הדירה הקיימת עשוי להיות רלוונטי לסיווג הרוכש במסגרת כללי מס הרכישה החלים על דירה חלופית.
לכן השאלה אינה בהכרח "האם לקנות קודם או למכור קודם". אין תשובה אחידה שמתאימה לכולם. צריך לבדוק מה מצב הזכויות הקיים, מה צפוי בכל אחת מהפעולות, אילו מועדים רלוונטיים ומה המחיר הכלכלי של כל חלופה.
את שיעורי המס, הסיווג של דירה יחידה ומשפרי דיור והכללים הספציפיים אני משאיר לעמוד מס רכישה.. כאשר מוקד השאלה הוא החבות של המוכר, נכון להמשיך לעמוד מס שבח.
הערך של תכנון המס נמצא בחיבור ביניהם. מס שבח אומר מה קורה למכירה. מס רכישה אומר מה קורה לקנייה. תכנון מס בודק מה קורה כששתי ההחלטות נפגשות.
העברת נכס במשפחה: שלוש בדיקות, לא אחת
העברת דירה לילד, לבן זוג או לקרוב אחר יכולה להיות החלטה משפחתית מצוינת מסיבות שאינן קשורות למס בכלל. דווקא בגלל זה חשוב שהמס לא ייבחן רק לפי הפעולה הנוכחית.
בהעברה כזאת אני רוצה להפריד בין שלוש שכבות:
- המעביר: איזה טיפול מס חל עליו והאם מתקיימים התנאים להקלה או לפטור הרלוונטיים.
- המקבל: מה החבות שנוצרת אצלו ומה מצב הזכויות שלו לאחר ההעברה.
- העתיד: האם קבלת הנכס עשויה להשפיע על רכישה, מכירה או פטור שייבחנו בהמשך.
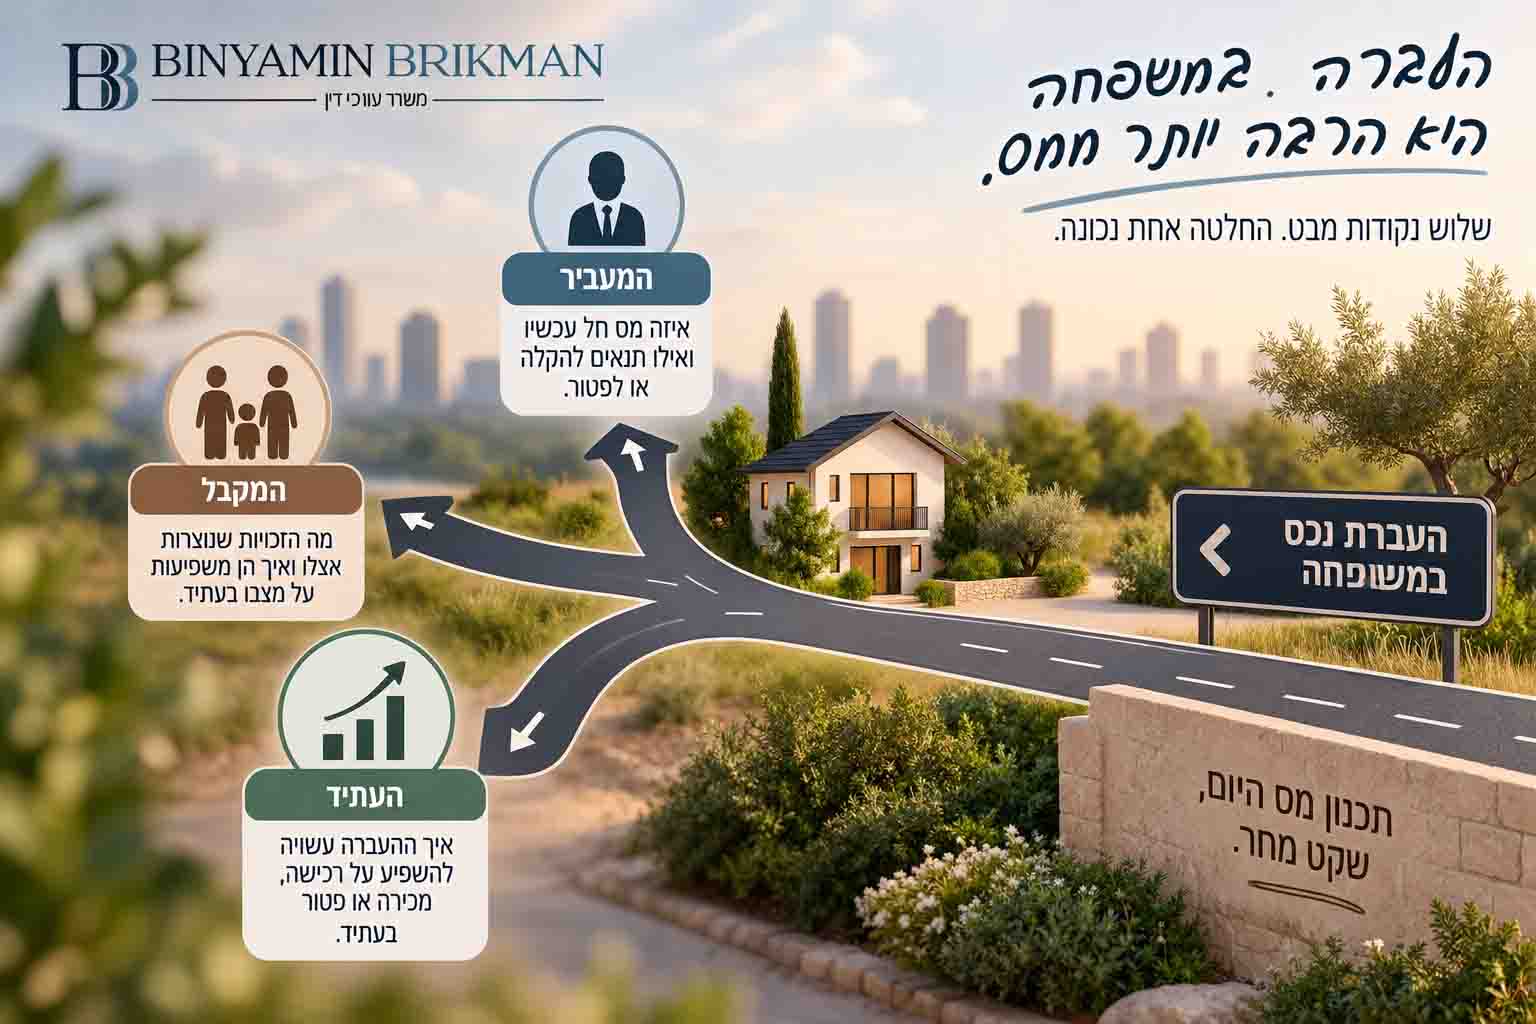
השכבה השלישית היא זו שקל במיוחד לפספס. משפחה יכולה לבחור במהלך שמפחית את המס היום, אבל אם מקבל הנכס מתכנן לרכוש דירה בעצמו, ייתכן שהזכות שקיבל תהיה חלק מהתמונה שתיבדק בעסקה שלו.
זה לא אומר שלא נכון להעביר נכסים. זה אומר שהמס של המתנה אינו בהכרח המחיר המיסויי המלא של ההחלטה.
כאשר ההעברה עצמה עומדת במרכז, נכון להמשיך לעמוד העברת דירה במתנה / העברת נכסים במשפחה (קישור לעמוד המתאים). ההבחנה בין פטור, הקלה ושיעור מופחת מוסברת בנפרד בעמוד פטורים והקלות במיסוי מקרקעין (קישור לעמוד פטורים והקלות במיסוי מקרקעין).
ירושה: לפעמים התכנון מתחיל לפני שמוכרים משהו
כשכמה יורשים מקבלים כמה נכסים, קל לחשוב קודם על החלוקה המשפחתית ורק לאחר מכן על המכירה. לפעמים זו הדרך הנכונה, אבל לפני שמבצעים העברות בין היורשים או מוכרים נכס כדאי להבין איך בנויה תמונת הזכויות.
אני בכוונה לא נכנס כאן לתנאים של פטור לדירת ירושה — לזה יש עמוד ייעודי. הנקודה של תכנון המס היא אחרת: כאשר קיימים כמה יורשים או כמה נכסים, הדרך שבה הזכויות מתחלקות יכולה להיות רלוונטית למהלכים שמגיעים אחר כך.
זו דוגמה טובה לכך שתכנון מס אינו בהכרח "לעשות משהו כדי לחסוך מס". לפעמים הוא פשוט לא לעשות פעולה אוטומטית לפני שמבינים מה היא סוגרת ומה היא משאירה פתוח.
אם השאלה היא מכירת הנכס עצמו, יש לכך מדריך על מכירת דירה שהתקבלה בירושה – מס שבח ומה לבדוק (קישור לעמוד מכירת דירה שהתקבלה בירושה).
ומה עם נכסים שנרכשו לפני 2014?
זה המקום שבו חשוב במיוחד לשמור על גבולות בין העמודים.
בנכסים ותיקים ובמיוחד בדירות מגורים מזכות שנרכשו לפני 1 בינואר 2014 עשוי להיות רלוונטי, בהתאם לנסיבות, מנגנון החישוב הליניארי המוטב. באתר כבר קיים מאמר של בני שמתמקד בדיוק בנושא הזה ובאפשרות שבה סדר מכירת נכסים וחישוב מס השבח הופכים לחלק מתכנון המס.
אני לא משכפל כאן את הנוסחה או את הדוגמאות. אם זה המצב שלכם, נכון לעבור למאמר תכנון מס שבח נכון – איך לחסוך תשלום כחוק (קישור לעמוד "תכנון נכון, יחסוך בתשלום מס שבח").
העמוד הנוכחי צריך להחזיק את השאלה הרחבה יותר: לא כיצד מבצעים חישוב מסוים, אלא מתי צריך לזהות שחישוב, פטור או סדר פעולות עשויים להשפיע על ההחלטה העסקית.
ארבע שאלות לפני שמחליטים על סדר הפעולות
כשיש יותר מפעולה אחת על השולחן, אני לא מחפש מיד את החלופה עם המס הנמוך ביותר. קודם צריך להבין אם בכלל משווים חלופות זהות מבחינה משפטית, כלכלית ומשפחתית.
אני מתחיל מארבע שאלות:
- מה המצב היום? אילו נכסים וזכויות קיימים, אצל מי וכיצד הם התקבלו.
- מה רוצים להשיג? מכירה, רכישה, העברה לילדים, חלוקה בין יורשים או כמה פעולות יחד.
- אילו דרכים חוקיות מובילות לאותה מטרה? ואם קיימות כמה דרכים, מה כל אחת מהן משנה.
- מה קורה ביום שאחרי? לא רק כמה מס נחסך עכשיו, אלא איזה מצב זכויות נוצר לאחר הפעולה.
השאלה הרביעית חשובה במיוחד. תכנון מס שמסתיים ביום החתימה הוא לעיתים תכנון קצר מדי. כשמדובר בנכסים ובמשפחה, להחלטה היום יכולה להיות משמעות בעסקה שתגיע רק בעוד כמה שנים.
תכנון מס הוא לא תחרות על המס הנמוך ביותר
יש משהו מפתה בגישה שאומרת: אם קיימת דרך חוקית לשלם פחות מס, זו בהכרח הדרך הנכונה.
אני לא חושב כך.
עסקה נועדה להשיג מטרה של הלקוח, לא לנצח תרגיל מס. אם דרך מסוימת חוסכת מס אבל יוצרת בעלות שלא רצינו ליצור, מגבילה ילד שמתכנן לרכוש דירה, מסבכת חלוקת נכסים בין בני משפחה או אינה מתאימה מבחינה כלכלית — צריך להביא גם את זה בחשבון.
יש לכן כמה קווים שאני לא אוהב לחצות בתכנון:
- לא משנים או מסתירים עובדות כדי להתאים למסלול מס שרוצים לקבל.
- לא בוחרים מבנה רק בגלל המס אם הוא אינו מתאים למטרה האמיתית של העסקה.
- לא מסתכלים על פטור או הקלה של צד אחד ומתעלמים מהמס או מההשלכות אצל הצד השני.
- לא מתייחסים לחיסכון במס היום כאילו הוא בהכרח חיסכון לכל אורך חיי הנכס.
המטרה אינה לשלם את המס הנמוך ביותר בכל מחיר. המטרה היא לא לשלם מס מיותר בגלל החלטה שלא נבדקה.
מתי תכנון מס הופך ממש חשוב?
לא כל עסקה דורשת כמה חלופות ותרשים זרימה. אדם שמוכר נכס פשוט, ללא זכויות נוספות וללא פעולה מקבילה, עשוי להזדקק בעיקר לחישוב נכון ולבדיקת פטור.
אבל יש מצבים שבהם כדאי לעצור מוקדם יותר: כאשר עומדות להתבצע כמה עסקאות בפרק זמן קרוב; כאשר קיימים נכסים או חלקי נכסים אצל כמה בני משפחה; כאשר מעבירים נכס ללא תמורה; כאשר יש ירושה עם כמה יורשים או כמה נכסים; וכאשר תוצאת העסקה תלויה באופן מהותי בפטור, בהקלה או בסיווג כדירה יחידה.
המכנה המשותף אינו "עסקה מסובכת". הוא תלות בין החלטות. ברגע שפעולה אחת יכולה לשנות את נתוני הפעולה הבאה, יש משמעות אמיתית לסדר שבו בודקים ומבצעים אותן.
הדיווח מגיע אחרי ההחלטה
רשות המסים דורשת ממוכר ומרוכש לדווח על עסקת מקרקעין בתוך 30 ימים, וההצהרה עצמה כוללת בין היתר את פרטי העסקה, נתוני המס ואת הפטור או ההקלה שמתבקשים, כאשר הם רלוונטיים.
אפשר לבדוק את דרישות הדיווח ישירות בעמוד הרשמי של רשות המסים – הצהרה על מכירת ורכישת נכס מקרקעין.
מבחינתי, עצם מבנה הדיווח מלמד משהו חשוב על תכנון: כשמגיעים לטופס כבר צריך לדעת איזה מסלול מבקשים להחיל ומהן העובדות שעליהן מסתמכים. הדיווח מסכם את הבחירות שנעשו. תכנון המס צריך להקדים אותן.
שאלות נפוצות על תכנון מס במיסוי מקרקעין
האם תכנון מס במקרקעין הוא חוקי?
כן, כאשר בוחנים חלופות שהדין מאפשר ופועלים בהתאם לעובדות האמיתיות של העסקה. תכנון מס אינו היתר ליצירת עסקה מלאכותית, להסתרת עובדות או לדיווח שאינו משקף את המציאות.
האם תמיד אפשר להפחית מס באמצעות תכנון מוקדם?
לא. לפעמים לאחר בחינת החלופות מתברר שהחבות דומה או שאין חלופה אחרת שמתאימה למטרות העסקה. גם במקרה כזה התכנון נותן ודאות ומונע בניית עסקה על הנחה מוטעית.
כדאי למכור דירה קיימת לפני שקונים חדשה?
אין תשובה אחת שמתאימה לכל רוכש. צריך לבחון את מצב הזכויות, לוחות הזמנים, כללי מס הרכישה, מס השבח והיכולת הכלכלית לבצע כל אחד מהסדרים.
האם כדאי להעביר דירה לילד כדי לשלם פחות מס?
לא נכון לבחון את ההעברה רק דרך החיסכון הנוכחי. צריך לבדוק את המס אצל שני הצדדים ואת ההשפעה של קבלת הנכס על הילד בעתיד.
מתי כדאי להתחיל תכנון מס?
ככל שקיימות כמה חלופות אמיתיות, נכון לבדוק אותן לפני שיוצרים התחייבות משפטית. לאחר חתימה עדיין צריך לטפל במס בצורה נכונה, אבל חלק מהאפשרויות עשויות כבר לא להיות פתוחות.
תכנון מס טוב לא מתחיל בשאלה איך לשלם פחות
אני מעדיף להתחיל בשאלה אחרת: מה אתם רוצים לעשות עם הנכס, ומה הדרך הנכונה להגיע לשם.
רק אחרי שמבינים את המטרה אפשר לבדוק אם קיימות כמה דרכים חוקיות לבצע אותה ומה משמעות המס של כל אחת. לפעמים שינוי בסדר הפעולות חוסך מס. לפעמים ההחלטה הנכונה היא דווקא לשלם את המס ולהימנע ממהלך שיוצר בעיה גדולה יותר בעתיד.
המס הוא אחד הנתונים בהחלטה. הוא לא צריך לנהל אותה לבדו.
זו מבחינתי המשמעות של תכנון מס במיסוי מקרקעין: לראות את המכירה, הרכישה, הזכויות והמשפחה כתמונה אחת, ולבדוק את ההשלכות כאשר עדיין אפשר לקבל החלטה ולא רק להסביר אותה בדיעבד.
להבנת מסגרת המס הרחבה אפשר לחזור למדריך מיסוי מקרקעין (קישור לעמוד הפילאר מיסוי מקרקעין). אם השאלה שלכם נוגעת בעיקר לזכאות להטבה, נכון להמשיך לפטורים והקלות במיסוי מקרקעין (קישור לעמוד פטורים והקלות במיסוי מקרקעין).
המאמר מציג מידע כללי בלבד ואינו מהווה ייעוץ משפטי או מיסויי. תכנון מס תלוי בנסיבות העסקה, במטרות הצדדים, במצב הזכויות ובדין החל במועד ביצוע הפעולות.